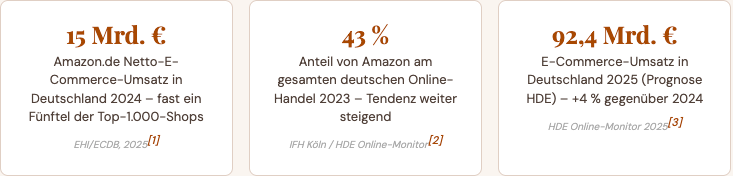
Amazon hat 2024 einen Netto-E-Commerce-Umsatz von 15 Milliarden Euro in Deutschland erzielt – fast ein Fünftel aller Top-1.000-Onlineshops zusammen. Für mittelständische Marken stellt sich dabei eine zentrale Frage: Ist das Budget besser auf dem größten Marktplatz des Landes investiert – oder im eigenen kontrollierten Kanal? Die ehrliche Antwort ist komplizierter als die meisten Strategieberatungen zugeben.
Die Frage klingt nach einer einfachen Entweder-oder-Entscheidung. Sie ist es nicht. Wer im Jahr 2026 als mittelständische Marke oder Hersteller im deutschen E-Commerce wachsen will, trifft keine Wahl zwischen zwei alternativen Kanälen – er trifft eine Entscheidung über Ressourcenallokation, Markenpositionierung und strategische Abhängigkeiten. Und diese Entscheidung ist für ein Textilunternehmen eine andere als für einen Naturkosmetik-Hersteller, für einen Maschinenbauer eine andere als für einen Konsumgüter-Vendor.
Was die Daten aber eindeutig zeigen: Der Markt konzentriert sich. Die Top-10-Onlineshops in Deutschland wachsen mit 8 Prozent, die übrigen 990 Shops mit nur 1,3 Prozent. Wer den Markt nicht versteht, verliert Marktanteile – nicht wegen schlechter Produkte, sondern wegen falscher Kanalstrategie.
Die eigentliche Frage ist nicht Amazon oder eigener Shop – sie ist: wofür?
Beide Kanäle erfüllen strukturell unterschiedliche Funktionen im E-Commerce-Mix einer Marke. Amazon ist eine Nachfrageabschöpfungsmaschine: Millionen Menschen kommen bereits mit Kaufabsicht. Ein eigener Onlineshop ist eine Markenentwicklungsplattform: Man baut Kundenbeziehungen auf, lernt die eigene Zielgruppe kennen und ist unabhängig von den Algorithmen und Konditionsentscheidungen eines Dritten.
Das klingt zunächst nach einer sauberen Rollenverteilung. In der Praxis ist es komplizierter: Amazon kann auch Markenaufbau – über Brand Stores, A+-Content, Sponsored Brands und Premium A+. Und ein guter eigener Shop kann auch Nachfrageabschöpfen – wenn er SEO-sichtbar ist und effizient konvertiert. Die Grenze zwischen den Funktionen ist flüssig. Trotzdem gibt es strukturelle Stärken und Schwächen, die sich nicht wegdiskutieren lassen.
Der direkte Vergleich: was Amazon kann und was der eigene Shop kann
| Dimension | ◆ Amazon | 💻 Eigener Onlineshop |
|---|---|---|
| Kundenzugang | ✓ Sofort: Millionen Kunden mit Kaufabsicht. 43 % des deutschen Online-Handels laufen über Amazon. Kein Traffic-Aufbau notwendig. | Muss aktiv aufgebaut werden: SEO, SEA, Social Media, E-Mail. Dauert Monate bis Jahre, kostet dauerhaft Budget. |
| Kundendaten | ✗ Käufer gehören Amazon. Keine E-Mail-Adressen, keine CRM-Daten, keine Wiederkauf-Kommunikation über den Vendor/Seller direkt möglich. | ✓ Vollständige Hoheit: E-Mail, Kaufhistorie, Verhalten, Segmentierung. Aufbau von echten Kundenbeziehungen möglich. |
| Marge | Amazon-Gebühren (Seller: 8–15 % Provision + FBA-Gebühren; Vendor: Einkaufspreis-Abschlag + CoOp-Aufwendungen) reduzieren Marge erheblich. | ✓ Keine Plattformgebühren. Aber: Marketing-Kosten für Traffic und Technikkosten müssen eingerechnet werden. |
| Wettbewerb | Direkter Preisvergleich mit Konkurrenten auf derselben Produktseite. Amazon kann auch eigene Private-Label-Produkte in der Kategorie platzieren. | ✓ Kein direkter Wettbewerber auf derselben Seite. Marke kontrolliert den Kontext vollständig. |
| Conversion Rate | ✓ Typischerweise 10–15 % auf Amazon (Prime-Nutzer kaufen schnell). Vertrauen in die Plattform ist bereits vorhanden. | 1–4 % im Durchschnitt. Höhere Conversion erfordert herausragendes UX, schnelle Ladezeiten, Vertrauen-Signale. |
| Markenkontrolle | ~ Eingeschränkt: Amazon kontrolliert Preisgestaltung (insbesondere Vendoren), Suchranking, Produktseiten-Design nach eigenen Regeln. | ✓ Vollständig. Eigene Optik, eigene Geschichte, eigene Preisstrategie, eigene Inhalte ohne algorithmische Einschränkungen. |
| Logistik | ✓ FBA übernimmt Lagerung, Versand, Retouren, Kundenservice in Landessprache. Enorm effizienter Betrieb bei hohem Volumen. | Eigenverantwortung oder 3PL. Hoher Aufbau-Aufwand. Aber: eigene Kontrolle über Verpackung, Beileger, Markenerlebnis. |
| Skalierbarkeit | ✓ Sehr hoch durch FBA-Infrastruktur. International schnell durch Pan-EU oder Global Selling. Keine eigene Logistik-Skalierung nötig. | Begrenzt durch eigene Logistik- und Tech-Kapazitäten. Skalierung kostspielig, aber mit vollständiger Kontrolle. |
| Abhängigkeitsrisiko | Hoch: Algorithmus-Änderungen, Konditionenänderungen, Account-Sperrungen oder Amazon-Eigenmarken können das Geschäft gefährden. | ✓ Niedrig: vollständige Eigenständigkeit. Keine Plattformabhängigkeit. Direktkanal gehört der Marke. |
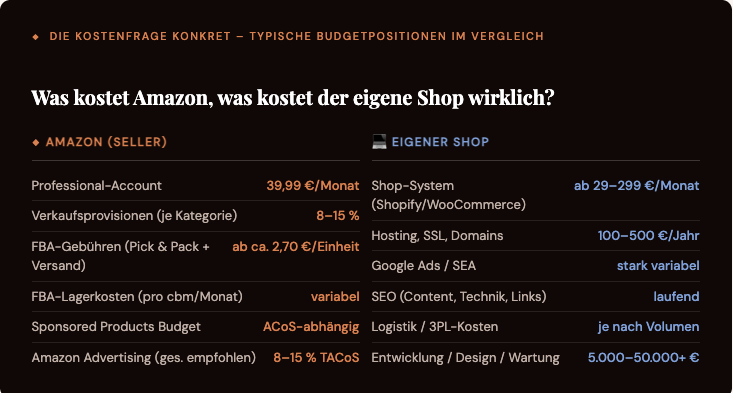
Was diese Gegenüberstellung zeigt: Amazon-Kosten sind variabel und volumenabhängig – man zahlt viel, wenn man viel verkauft. Kosten des eigenen Shops sind zu einem großen Teil fix – man zahlt auch dann, wenn man wenig verkauft. Dieser strukturelle Unterschied ist für den Mittelstand entscheidend, weil er direkt das Risikoprofil der Kanalwahl bestimmt.
Drei Unternehmenstypen – drei richtige Antworten
Es gibt keine universelle Antwort. Aber es gibt drei überschaubare Grundtypen, deren Situation je eine andere Empfehlung nahelegt.
Produkt-Unternehmen ohne starke Markenpräferenz
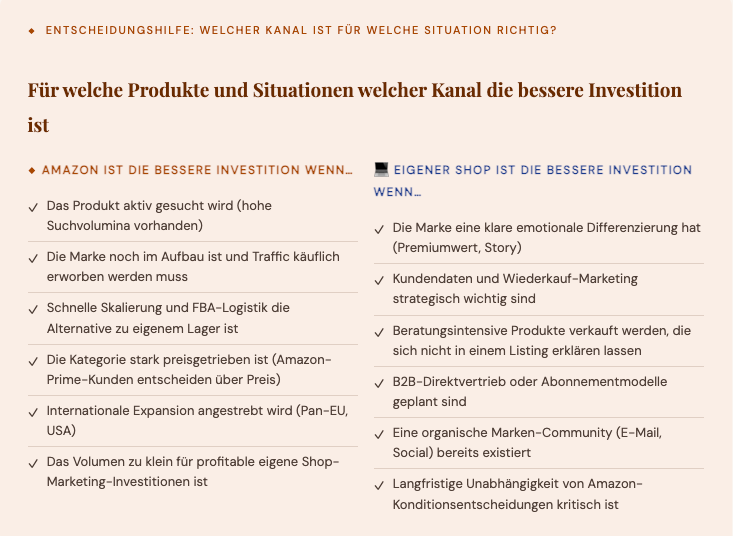
Wer Produkte verkauft, bei denen der Kauf durch Preisvergleich entschieden wird – Kategorien wie Elektronikzubehör, Haushaltswaren, DIY, Werkzeug, günstige Konsumgüter – und dessen Marke austauschbar oder im Aufbau ist, sollte das Budget klar auf Amazon konzentrieren. Hier ist der Kundenwunsch bereits vorhanden, die Kaufabsicht hoch und die Wechselkosten zu einem eigenen Shop enorm. Ein eigener Shop würde teures Traffic-Budget erfordern für Kunden, die sowieso lieber bei Amazon kaufen.
- Amazon Seller mit FBA als Haupt-Setup
- PPC-Budget primär in Sponsored Products & Sponsored Brands
- Brand Store als Markenerlebnisfläche auf Amazon
- Eigener Shop nur für B2B-Großkunden oder Direktanfragen
Marken mit starker Differenzierung und loyaler Community
Wer eine Marke mit echter Differenzierung, einer loyalen Kundengruppe und einer Geschichte hat, die sich nicht auf einem Amazon-Listing erzählen lässt, sollte primär in den eigenen Kanal investieren. Das gilt für Nischen-Premium-Marken, handwerkliche Hersteller, B2B-Anbieter mit Beratungsbedarf und Marken, deren Kern-Kauferlebnis Emotionen und Storytelling erfordert. Auf Amazon würden sie zu generisch erscheinen – oder müssten so viel in Brand-Werbung investieren, dass die Margen nicht mehr tragen.
- Eigener Onlineshop als Haupt-Transaktionskanal
- E-Mail-Marketing und Community als Retention-Tool
- Amazon als Sichtbarkeitskanal, nicht als Haupt-Umsatztreiber
- D2C-Marge zur Finanzierung von Produktentwicklung und Marketing
Etablierte Marken mit Volumen und Markenanspruch
Für die Mehrheit der mittelständischen Marken ist weder reiner Amazon-Fokus noch reiner Shop-Fokus die optimale Lösung. Der duale Ansatz – Amazon für Volumen und Sichtbarkeit, eigener Shop für Markenentwicklung und Kundendaten – ist der strategisch sinnvollste, aber auch der operativ aufwendigste Weg. Er erfordert klar definierte Rollen beider Kanäle und ein konsequentes Pricing, das Kannibalisierung verhindert.
- Amazon: Breites Sortiment, Volumen-SKUs, internationaler Rollout
- Eigener Shop: Exklusive Produkte, Bundles, Storytelling, Stammkunden
- Preisparithät oder bewusstes D2C-Premium im eigenen Shop
- Kundendaten aus beiden Kanälen in ein CRM zusammenführen
- Amazon Attribution Tag: Messen, welche Kanäle zu Amazon konvertieren
Das Kannibalisierungsproblem – wenn Amazon und der eigene Shop sich bekriegen
Der duale Ansatz hat eine Achillesferse, die viele Unternehmen erst entdecken, wenn es zu spät ist: Wenn dasselbe Produkt auf Amazon günstiger ist als im eigenen Shop, kaufen Kunden nie direkt. Und Amazon wird – insbesondere als Vendor – systematisch daran arbeiten, Preise zu senken, um die Conversion zu optimieren.
Die Preisparithät-Falle: Amazon hat in seinen Nutzungsbedingungen verankert, dass Seller ihre Produkte auf Amazon nicht teurer anbieten dürfen als in anderen Kanälen („Fair Pricing Policy“). Das bedeutet in der Praxis: Wer im eigenen Shop 10 % teurer ist als auf Amazon, verliert den Amazon Buy Box – und würde gleichzeitig den Kunden in den eigenen Shop nicht gewinnen, weil der Weiß, dass es günstiger ist. Der Ausweg: exklusive Produkte oder Bundles, die nur im eigenen Shop verfügbar sind, und damit kein direkter Preisvergleich möglich ist.
Besonderheit für Amazon Vendoren – noch weniger Kontrolle, noch klarere Rollenverteilung
Wer als Amazon Vendor (1P) verkauft – also Ware direkt an Amazon verkauft und Amazon als Wiederverkäufer auftritt – hat noch weniger Kontrolle über Preis und Listing als ein Seller. Amazon bestimmt den Endkundenpreis, kann im “Automatisierten Pricing” Preise absenken und zahlt den Vendor zum festgelegten Einkaufspreis – unabhängig davon, zu welchem Preis das Produkt dann verkauft wird.
Für Vendoren ist der eigene Onlineshop noch wichtiger als für Seller: Da Amazon als Vendor die Preishoheit hält und Kundendaten vollständig bei Amazon verbleiben, ist der eigene D2C-Kanal die einzige Möglichkeit, Kundendaten aufzubauen, Preise selbst zu setzen und Margen direkt zu optimieren. Viele erfolgreiche mittelständische Marken betreiben Amazon als ihren Volumenkanal (Vendor) und den eigenen Shop als ihren Margenkanal und Innovations-Testkanal. Neue Produkte werden im eigenen Shop gelauncht, getestet und optimiert – erst wenn sie sich bewährt haben, kommen sie auf Amazon.
7 OMNIFOX Einschätzungen zur Kanalstrategie
Was in der Praxis den Unterschied zwischen effizienter und verschwendeter Budget-Allokation ausmacht.
Amazon löst kein Marketing-Problem – es ersetzt es
Der größte Irrtum in der Amazon-Budgetdiskussion: Viele Unternehmen behandeln Amazon als Alternative zu Marketing. Das ist gefährlich. Amazon bietet Zugang zu Nachfrage, die bereits existiert – aber keinen Aufbau von Nachfrage, die noch nicht da ist. Wer auf Amazon erfolgreich ist, weil sein Produkt gut gesucht wird, ist nicht notwendigerweise marketingstärker geworden. Er hat Marktanteile abgeschöpft – aber keine Marke gebaut. Beides ist legitim, aber nur eines davon sichert langfristige Preissetzungsmacht.
Echte Total Cost of Ownership für beide Kanäle rechnen
Amazon-Kosten werden häufig unterschätzt: Provision, FBA, PPC, CoOp (Vendor), saisonale Lagerkosten, Retouren-Gebühren. Shop-Kosten werden häufig überschätzt: in einem reifen D2C-Geschäft mit guter E-Mail-Retention können Customer Lifetime Values hoch genug sein, um Marketing-Kosten zu rechtfertigen. Die richtige Entscheidung braucht einen vollständigen Kostenvergleich – inklusive aller versteckten Amazon-Gebühren und aller realistischen Shop-Betriebskosten, nicht nur der offensichtlichen.
Exklusive Shop-Produkte als Preiskollisionsschutz
Die eleganteste Lösung für das Kannibalisierungsproblem im dualen Ansatz: Produkte oder Bundles, die ausschließlich im eigenen Shop erhältlich sind. Das können Größenkombinationen sein, die auf Amazon nicht gelistet sind, Sonderausstattungen, personalisierbare Varianten oder limitierte Editionen. Der Kunde, der einen echten Mehrwert im D2C-Shop bekommt, kann den Preisvergleich mit Amazon nicht anstellen – weil es kein direktes Pendant gibt.
Amazon als Markenaufbau-Kanäl unterschätzen ist ein Fehler
Der eigene Shop als einzige Markenplattform zu betrachten ist überholt. Amazon bietet heute mit Brand Store, Premium A+ Content, Sponsored Brands-Video und Brand Storefronts echte Markenflächen. 43 % des deutschen Online-Handels laufen über Amazon – das bedeutet auch: 43 % aller Produktentdeckungen passieren dort. Eine Marke, die auf Amazon nur transaktional denkt, verpasst die Chance, im größten deutschen Onlineshop Markenwahrnehmung aufzubauen.
Den eigenen Shop nicht als Pflichtübung, sondern als strategisches Asset verstehen
Viele mittelständische Unternehmen haben einen eigenen Shop, aber behandeln ihn als Nebenprojekt – mit 3 Jahre altem Design, keiner SEO-Pflege und minimalen Marketing-Investitionen. Das ist weder Fisch noch Fleisch. Ein Shop, der wirklich als strategischer Kanal betrieben wird, braucht dediziertes Budget, dedizierte Ressourcen und klare Zielkennzahlen. Ein Shop, der keins davon hat, ist verschwendetes Kapital – und ein Argument dafür, das Budget vollständig auf Amazon zu konzentrieren.
Den Konzentrationseffekt ernst nehmen – kleine Shops verlieren Marktanteile
Die EHI/ECDB-Studie 2025 ist ein Warnsignal, das viele Mittelständler noch nicht wahrgenommen haben: Die Top-10-Shops wachsen mit 8 %, die restlichen 990 nur mit 1,3 %. Das bedeutet: Wer keinen skalierbaren Kanal – Amazon oder eigener Shop mit kritischer Größe – hat, verliert Jahr für Jahr relativ Marktanteil. Die Entscheidung für einen Kanal ist auch eine Entscheidung für oder gegen Wachstumspotenzial.
Die pragmatische Formel für den Mittelstand: Amazon jetzt, Shop langfristig
Für die Mehrheit des deutschen Mittelstands lautet die pragmatische Empfehlung: Amazon als primären Umsatz- und Wachstumskanal kurzfristig nutzen, gleichzeitig mit einem Teil der Amazon-Marge einen eigenen D2C-Kanal aufbauen, der langfristig Unabhängigkeit und höhere Marge ermöglicht. Die Startquote sollte dabei realistisch sein: 80 % des Budgets in den Kanal mit dem klarsten ROI (meist Amazon), 20 % in den Aufbau des langfristigen Kanals (Shop, E-Mail, Community). Dieser Anteil verschiebt sich mit wachsendem Markenvertrauen – aber nicht, bevor er verdient wurde.
Fazit: Die Frage ist nicht Amazon oder Shop – sie ist wann und wie viel
Amazon dominiert den deutschen Online-Handel strukturell. Mit 43 % Marktanteil ist kein anderer einzelner Kanal in der Nähe. Wer dieses Potential ignoriert, ignoriert, wo die Kunden sind. Wer sich gleichzeitig vollständig auf Amazon konzentriert, baut dauerhaft auf einem Fundament, das einem anderen gehört.
Die richtige Antwort für den Mittelstand ist nicht ideologisch, sondern taktisch: Amazons Reichweite kurzfristig nutzen, um Volumen und Sichtbarkeit aufzubauen. Parallel einen direkten Kanal entwickeln, der langfristig Kundendaten, höhere Margen und strategische Unabhängigkeit sichert. Und dabei nie vergessen: Amazon ist kein Partner. Amazon ist eine Plattform, auf der man unter den geltenden Bedingungen operiert – die sich jederzeit ändern können.
-
Fachpresse EHI Retail Institute & ECDB – „E-Commerce-Markt Deutschland 2025“ (Sept. 2025)
Amazon.de: 15,0 Mrd. € Netto-E-Commerce-Umsatz 2024, fast ein Fünftel der Top-1.000-Shops; Top-10-Shops +8 % Wachstum, übrige 990 Shops +1,3 %; Top-10-Marktanteil 38,8 %; Gesamtmarkt Top-1.000: 80,4 Mrd. € (+3,8 % nominal); Prognose 2025: +5,3 %.
ehi.org (E-Commerce-Markt Deutschland 2025) -
Fachpresse IFH Köln / HDE – Online-Monitor 2024 (Daten 2023)
Amazon-Anteil am deutschen Online-Handel 2023: 43 % (Marktplatz-GMV); Amazon.de gesamt inkl. Eigenhandel: 60 %; alle Marktplätze zusammen: 54 %; Anteil eigener Onlineshops rückläufig; B2C-E-Commerce 2023: 85,4 Mrd. € netto.
netz98.de (E-Commerce-Entwicklung 2025) -
Fachpresse HDE – Online-Monitor 2025 / E-Commerce-Umsatzprognose 2025
E-Commerce-Prognose Deutschland 2025: 92,4 Mrd. € (+4 %); E-Commerce 2024: 88,8 Mrd. € (+3,8 %); Onlineanteil am Einzelhandel: 13,4 %; Wachstumsstark: FMCG +7,3 %; Fashion & CE je ~43 % Onlineanteil an Gesamtmarkt.
einzelhandel.de (HDE E-Commerce-Umsätze) -
Fachpresse marktundmittelstand.de – „E-Commerce-Ausblick 2025: Online-Handel in Deutschland soll um 4 % wachsen“ (Mai 2025)
HDE-Prognose 2025: 92,4 Mrd. €; Wachstum internationaler Anbieter (Temu/Shein): ~3,3 Mrd. € geschätzt; Second-Hand-Markt +7,2 %; Lebensmittel und Drogerie überdurchschnittlich wachstumsstark; Zitat HDE-Hauptgeschäftsführer Tromp.
marktundmittelstand.de (E-Commerce-Ausblick 2025)