€139 Mio., drei Viertel davon von Drittanbietern verkauft, und ein Acht-Wochen-Fenster im Dezember, das das Jahr entscheidet. Heritage-Marken verteidigen über Marke und Reviews, während eine Welle Amazon-nativer Eigenmarken über Variantenbreite und Preis-Leistung angreift. Was das für Händler und Marken bedeutet.
Der getrackte Markt deckt rund €138,8 Mio. Jahresumsatz auf 4,39 Mio. Einheiten über 13.644 Produkte von 1.806 aktiv gelisteten Marken ab (2.452 inkl. Long Tail). Der Umsatz ist um +€5,75 Mio. und die Einheiten um +185.610 gestiegen – ein niedriges einstelliges Prozentwachstum. Die strukturell wichtige Zahl ist der Kanal-Split.
Moderates Wachstum – und der seller-freundlichste Kanalmix dieser Reihe
Nur rund €15,5 Mio. laufen über Amazon Retail/Vendor. Das ist ein Seller-Markt: Eigenmarken und FBA-Seller haben hier deutlich mehr Raum als in den meisten anderen Home-Kategorien. Drei Viertel des Geldes liegen in Drittanbieter-Händen – die wichtigste Einzeltatsache für jeden, der über den Einstieg entscheidet.
Weihnachten ist alles – ein Acht-Wochen-Fenster trägt das Jahr
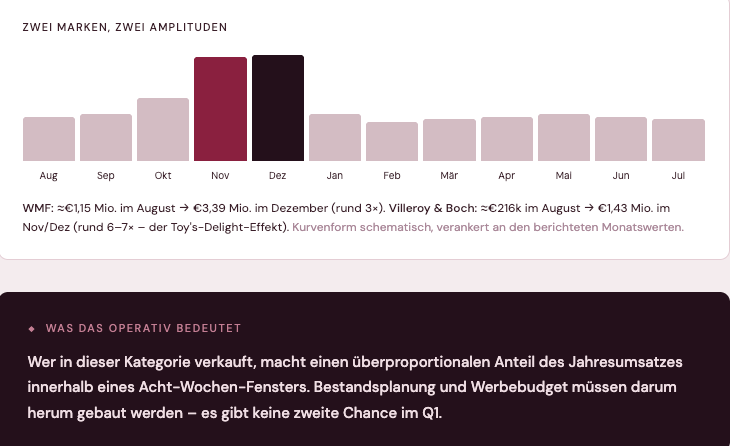
Für praktisch jedes Produkt im Tracker ist der „beste Verkaufszeitraum“ November oder Dezember. WMF klettert von ≈ €1,15 Mio. im August auf einen Dezember-Peak von €3,39 Mio. – fast eine Verdreifachung. Villeroy & Boch ist noch extremer: von ≈ €216k im August auf €1,43 Mio. im November/Dezember, ein Faktor von 6–7×, getrieben von Weihnachtsgeschirr.
WMF führt mit 13,76 % – mit einem eng gepackten Verfolgerfeld
Zwei Markentypen prallen hier aufeinander: etablierte Heritage-Namen, die über Marke und Bewertungen verteidigen, und eine Welle Amazon-nativer Eigenmarken, die über Variantenbreite und Preis-Leistung angreifen.[1]
| Marke | Umsatz | Anteil | ASINs | Typ |
|---|---|---|---|---|
| WMF | €19,1 Mio. | 13,76 % | 359 | Heritage |
| PURE LIVING | €7,7 Mio. | 5,58 % | 100 | Eigenmarke |
| Sänger | €6,3 Mio. | 4,55 % | 242 | Eigenmarke |
| Villeroy & Boch | €6,1 Mio. | 4,39 % | 622 | Heritage |
| Moritz & Moritz | €5,8 Mio. | 4,15 % | 201 | Eigenmarke |
| vancasso | €4,9 Mio. | — | 480 | — |
| MALACASA | €2,4 Mio. | — | 139 | — |
| LEONARDO HOME | €2,4 Mio. | — | 248 | — |
| Stölzle Lausitz | €2,3 Mio. | — | 121 | — |
| Amazon Basics | €1,9 Mio. | — | 49 | — |
Anteile wie im Top-5-Chart berichtet. Heritage-Seite u.a. auch Nachtmann, Schott Zwiesel, ZWILLING und RITZENHOFF; Eigenmarken-Seite GRÄWE, BEWOS und KIVY.
Das Bild kippt komplett – je nachdem, durch welches Fenster man schaut
Auf der 12-Monats-Sicht wachsen Sänger (+13 %) und WMF (+9 %) am schnellsten in den Top fünf, und RITZENHOFF sticht mit +36 % Einheiten heraus. Auf dem 6-Monats-Fenster nach Weihnachten drehen fast alle Etablierten ins Minus – größtenteils saisonal, aber eine Marke schwimmt gegen den Strom.
Sänger +13 %, WMF +9 %, Moritz & Moritz −15 %, LEONARDO HOME −38 % Einheiten. RITZENHOFF ist der klarste Aufsteiger im Glaswaren-Momentum.
Sänger −21 %, WMF −29 %, PURE LIVING −48 %, Moritz & Moritz −48 %. Größtenteils der Q4-Nachlauf – vancasso ist die Ausnahme und der auffälligste Aufsteiger des Halbjahres.
Vier Segmente, vier verschiedene Kämpfe
Der Markt zerfällt in vier Segmente mit völlig unterschiedlicher Wettbewerbslogik – von der WMF-dominierten Besteck-Welt bis zur Villeroy-&-Boch-Weihnachtsnische.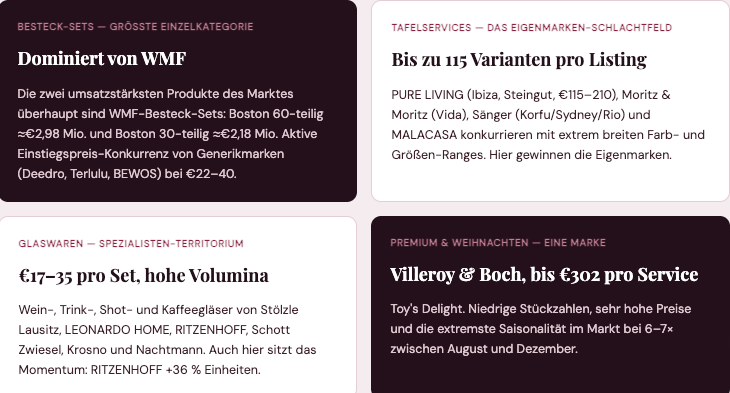
Vier Plays, die zu diesem Markt passen – und wo man ansetzt.
Das Jahr um acht Wochen herum bauen
November und Dezember sind das 3× bis 7×-fache des Sommerniveaus – für praktisch jedes Produkt ist der beste Verkaufszeitraum Nov/Dez. Bestand, Content und Werbebudget müssen bis September committet sein; das Q1 holt nichts zurück. Wer in dieser Kategorie verkauft, macht einen überproportionalen Anteil des Jahresumsatzes in einem einzigen Acht-Wochen-Fenster – und es gibt keine zweite Chance. Die gesamte operative Planung (Wareneingang, Review-Aufbau, Ads-Skalierung, Lagerreichweite) muss auf dieses Fenster ausgerichtet sein. Ein Produkt, das im November nicht bevorratet und sichtbar ist, hat das Jahr strukturell verpasst.
Im Steingut-Tafelservice angreifen, nicht im Besteck
WMFs Boston-Sets sitzen hinter 12.000+ Bewertungen – eine Review-Festung, die als echte Eintrittsbarriere wirkt. Die Tafelservices sind dagegen der Ort, an dem die Eigenmarken aktiv Anteil nehmen – und wo eine neue Varianten-Range noch landet. Die vier Segmente (Besteck, Tafelservice, Glaswaren, Premium/Weihnachten) erfordern völlig verschiedene Pläne: Besteck heißt gegen eine Review-Festung antreten, Steingut-Tafelservice heißt gegen eine Varianten-Range antreten. Wer neu einsteigt, sollte das offene Schlachtfeld (Steingut-Tafelservice) wählen und nicht frontal gegen die etablierten Review-Festungen im Besteck rennen.
Variantenbreite als Sichtbarkeitshebel nutzen
Bis zu 115 Farb- und Größenvarianten pro Listing sind unter den gewinnenden Eigenmarken der Standard. Gepoolte Bewertungen plus vervielfachte Regalpräsenz sind die günstigste Reichweite, die verfügbar ist. PURE LIVING, Sänger und Moritz & Moritz gewinnen genau über diesen Mechanismus: eine breite Farb- und Größen-Range unter einem Parent, die mehrere Preis- und Design-Punkte abdeckt und alle Reviews auf eine Detailseite bündelt. Wer im Tafelservice-Segment antritt, sollte von Anfang an eine tiefe, saubere Variantenstruktur planen – sie ist hier kein Nice-to-have, sondern der zentrale Wettbewerbsmechanismus der Eigenmarken.
Ins €25–125-Band bepreisen und den 3P-Weg nehmen
Dieses Band hält den Umsatz, und 75 % des Marktes laufen bereits über Marketplace-Seller. Die volle Kontrolle über Content, Preis und Werbung ist hier der strukturelle Vorteil – dies ist der seller-freundlichste Kanalmix dieser Analysereihe. Nur rund €15,5 Mio. laufen über Amazon Retail/Vendor; Eigenmarken und FBA-Seller haben materiell mehr Raum als in anderen Home-Kategorien. Die Umsatz-Sweetspots liegen bei €25–125 pro Set, nicht am günstigsten Ende. Wer als Seller mit voller Kontrolle in dieses Band bepreist, spielt genau dort, wo das Geld sitzt und wo die Struktur den unabhängigen Anbieter begünstigt.
Die Review-Festung respektieren – oder gezielt umgehen
Bei gleichmäßig hohen Bewertungen (4,4–4,9 ★) sind Vertrauen und Review-Zahl der entscheidende Faktor. Victorinox (18.479 Bewertungen) und WMF (Listings über 12.000) haben Festungen gebaut, die man im direkten Vergleich nicht kurzfristig einholt. Statt frontal gegen ein Listing mit fünfstelliger Review-Zahl anzutreten, sollte man entweder in ein Segment mit niedrigeren Review-Barrieren (Tafelservice, Glaswaren-Nischen) ausweichen oder eine differenzierte Positionierung wählen (spezifisches Design, Zielgruppe, Anlass), bei der die schiere Review-Masse des Platzhirschen weniger direkt vergleichbar ist. Die Review-Zahl ist hier der eigentliche Burggraben – man plant um ihn herum, nicht durch ihn hindurch.
Auf das Glaswaren-Momentum und mobile Anteile setzen
RITZENHOFF +36 % Einheiten, vancasso +25 % gegen den saisonalen Trend, und neue Listings mit +228 bis +327 % in 90 Tagen – während LEONARDO HOME −38 % (≈ −62.000 Stück) verliert. Der Anteil ist hier echt mobil: Marken steigen und fallen sichtbar, und das Regal ist nicht verriegelt. Das Glaswaren-Segment trägt aktuell besonderes Momentum, und ein sauber gelaunchtes neues Set kann innerhalb eines Quartals hart skalieren. Wer die aufsteigenden Segmente und die Muster erfolgreicher Neu-Launches (Farb-Range, Anlass-Positionierung, Ads-Push) erkennt, kann die Mobilität des Marktes zu seinen Gunsten nutzen – statt in einem schrumpfenden Segment festzusitzen.
Das eigene Sortiment gegen den Markt spiegeln
Die Handlungsgrundlage entsteht aus dem ehrlichen Abgleich: In welchem der vier Segmente spielt das eigene Sortiment (Besteck, Tafelservice, Glaswaren, Premium), und passt der Plan zur jeweiligen Wettbewerbslogik? Wie tief ist die Variantenstruktur gegenüber den Eigenmarken? Wie groß ist die Review-Lücke zu WMF und Victorinox – und ist die Q4-Bevorratung bis September gesichert? Erst dieser Abgleich zeigt, ob man im offenen Eigenmarken-Schlachtfeld oder vor einer Review-Festung steht. Genau hier setzt eine belastbare Wettbewerbsanalyse an: Share of Category, Segment- und Preisband-Position, Variantentiefe, Review-Gaps – und die Suchbegriffe, auf denen man fehlt.
Fazit: Ein Seller-Markt mit vier Kämpfen und einem Acht-Wochen-Fenster
Der Geschirr-, Besteck- und Glaswaren-Markt auf Amazon.de ist ein €139-Mio.-Markt mit klarem Führer (WMF, 13,76 %) und sehr langem Long Tail, in dem 75 % des Umsatzes über Drittanbieter laufen – der seller-freundlichste Kanalmix dieser Reihe. Die zentrale Spannung: Heritage-Marken verteidigen über Marke und Review-Festungen, während Amazon-native Eigenmarken über Variantenbreite und Preis-Leistung angreifen – vor allem in Steingut-Tafelservices. Und alles hängt an einem Acht-Wochen-Fenster im Dezember.
Die Botschaft für Händler und Marken: das Jahr um die acht Wochen herum bauen, im Steingut-Tafelservice angreifen statt im review-verriegelten Besteck, die Variantenbreite als Sichtbarkeitshebel nutzen – und ins €25–125-Band bepreisen und den 3P-Weg mit voller Kontrolle nehmen. Die vier Segmente erfordern verschiedene Pläne; die Review-Festung respektiert man oder umgeht sie gezielt; das Glaswaren-Momentum und die echte Anteils-Mobilität bieten Chancen. Wer das eigene Sortiment ehrlich gegen diese Struktur spiegelt, erkennt schnell, in welchem Segment und mit welchem Plan es realistisch Anteil gewinnen kann.