€865 Mio., stetig wachsend, ein Viertel davon in der Hand einer deutschen Gruppe – während die Value-Marken das Wachstum nehmen und eine versteckte Ersatzteil-Ökonomie jedes Einheiten-Ranking verzerrt. Waschmaschinen sind das Rückgrat, Wärmepumpentrockner die Champions. Was das für Händler und Marken bedeutet.
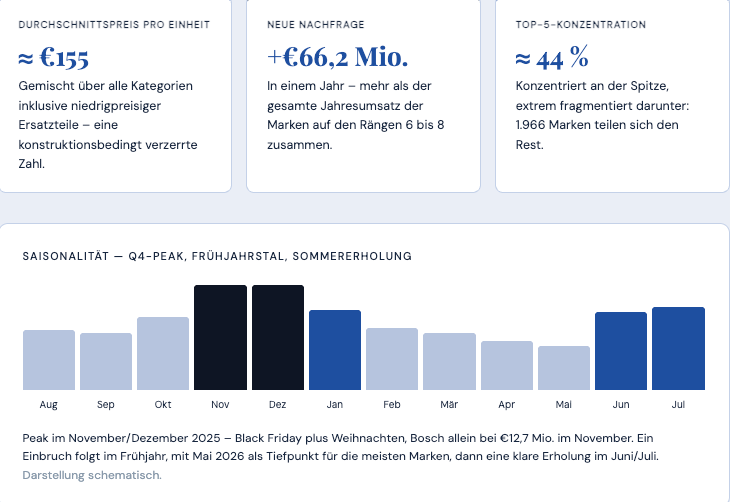
Der getrackte Großgeräte-Markt auf Amazon.de setzte rund €865,1 Mio. auf 5,59 Mio. Einheiten um – ein Plus von +€66,2 Mio. Umsatz und +526.123 Einheiten gegenüber der Vorperiode. Der implizite Durchschnitt von rund €155 pro Einheit spannt alles von einer €1.400-Waschmaschine bis zu einer €5-Dichtung – ein Vorbehalt, auf den wir weiter unten zurückkommen.
Ein großer Markt, der auf beiden Metriken wächst – und eine Lehrbuch-Big-Ticket-Saisonkurve
Umsatz und Einheiten legen beide zu, das Wachstum ist gesund. Entscheidend ist die Saisonalität: Big-Ticket-Geräte folgen einer harten Q4-Kurve mit einem Frühjahrstal, das man einplanen und nicht als Ausführungsfehler missverstehen darf.
Ein deutsches Duopol hält fast ein Viertel des Marktes
Bosch (12,68 %) und Siemens (11,75 %) – beide Teil der BSH-Gruppe – kontrollieren zusammen fast 25 % des Marktes, vor AEG (7,78 %), Midea (6,28 %) und Gorenje (5,81 %). Die Abweichungen zwischen Umsatz- und Einheiten-Rang sind es, die die Positionierung jeder Marke offenlegen.[1]
| Marke | Umsatz 6M | Einh.-Rang | ASINs | Ums./ASIN |
|---|---|---|---|---|
| Bosch | €49,8 Mio. | 1 | 1.405 | ≈€35k |
| Siemens | €46,3 Mio. | 3 | 1.004 | ≈€46k |
| AEG | €27,2 Mio. | 6 | 686 | ≈€40k |
| Gorenje | €24,5 Mio. | 4 | 515 | ≈€48k |
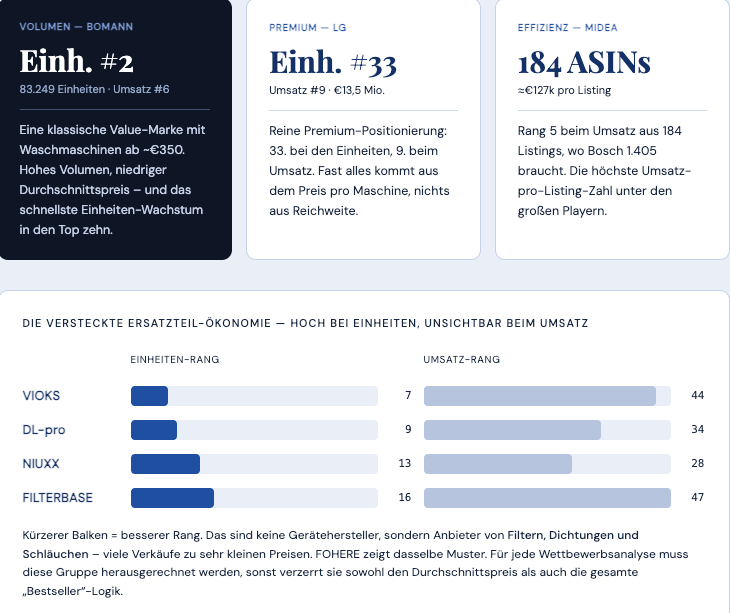
| Midea | €23,4 Mio. | 5 | 184 | ≈€127k |
| Bomann | €21,2 Mio. | 2 | 343 | ≈€62k |
| Samsung | €18,3 Mio. | 12 | 423 | ≈€43k |
| Bauknecht | €16,8 Mio. | 11 | 487 | ≈€35k |
| LG | €13,5 Mio. | 33 | 284 | ≈€48k |
| Exquisit | €12,9 Mio. | 10 | 655 | ≈€20k |
Umsatz auf einem 6-Monats-Fenster; Umsatz pro ASIN berechnet als Umsatz ÷ gelistete ASINs.
Drei Positionen – und eine Gruppe von Marken, die gar keine Geräte verkauft
Die Divergenz zwischen Umsatz- und Einheiten-Rang legt drei klar getrennte Positionen offen – und einen Sonderfall, der jede Einheiten-Betrachtung verfälscht.
Waschmaschinen sind das Rückgrat. Wärmepumpentrockner sind die Champions.
Der Umsatz teilt sich auf klar getrennte Segmente: Waschmaschinen (mit Abstand die größte Einzelkategorie), Wärmepumpentrockner, Kühl-Gefrier-Kombis, Waschtrockner, 60-cm-Geschirrspüler, Backöfen, Gefrierschränke, Herd-Sets und Kondenstrockner. Die absoluten Umsatz-Champions sind jedoch die hochpreisigen Wärmepumpentrockner.
Amazon hält die Buy Box in den Kernkategorien – und die Value-Marken nehmen das Wachstum
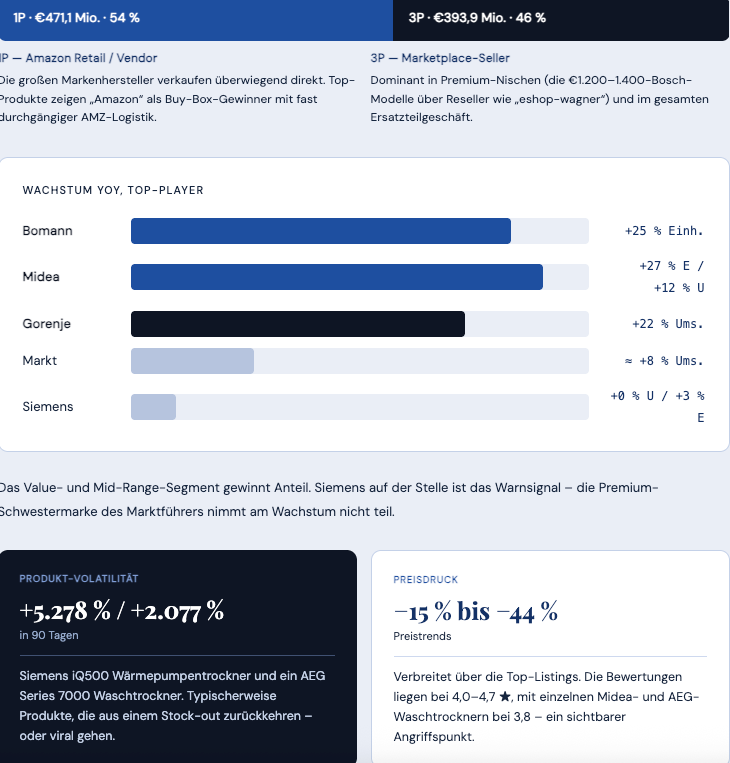
Der Kanalmix ist fast ausgeglichen, mit leichter Vendor-Neigung. Die großen Markenhersteller verkaufen überwiegend direkt (1P), während die Marketplace-Seller (3P) in Premium-Nischen und im gesamten Ersatzteilgeschäft dominieren.
7 OMNIFOX Einschätzungen zum Großgeräte-Markt
Vier Plays, die zu diesem Markt passen – und wo man ansetzt.
Die Ersatzteil-Marken aus jedem Benchmark herausrechnen
VIOKS, DL-pro, NIUXX und FILTERBASE sitzen in den Top 16 bei den Einheiten und außerhalb der Top 25 beim Umsatz – sie verkaufen Filter, Dichtungen und Schläuche, keine Geräte. Jedes Anteilsmodell, das auf Einheiten baut, ohne diese Gruppe herauszurechnen, misst den falschen Markt: Sie verzerrt sowohl den Durchschnittspreis als auch die gesamte Bestseller-Logik. Vor jeder Wettbewerbsanalyse in dieser Kategorie muss die Ersatzteil-Ökonomie sauber getrennt werden – sonst zieht man aus verzerrten Einheiten-Rankings falsche Schlüsse. Wer die Daten nicht bereinigt, jagt Phantom-Bestseller, die in Wahrheit €5-Dichtungen sind.
Tiefe statt Breite
Midea verdient ≈€127k pro Listing, wo Bosch ≈€35k und Exquisit ≈€20k verdient. In einem 1.966-Marken-Markt schlägt eine konzentrierte Hero-Range die Katalogabdeckung: Wenige, sehr bewusst gewählte Geräte mit hoher Umsatz-Effizienz pro Listing sind wirksamer als ein breiter, dünn getragener Katalog. Midea erreicht Rang 5 mit 184 ASINs, wo der Marktführer 1.405 braucht – das ist der klarste Beleg, dass Katalogbreite in dieser Kategorie eine Kostenstelle ist. Statt in die Breite zu gehen, gehören Content, Reviews und Ads-Budget auf eine schlanke Auswahl von Hero-Geräten mit klarer Positionierung konzentriert.
Den Wärmepumpentrockner-Hero bauen
Zwei Trockner bei €599–649 verdienen jeweils €7 Mio.+ aus einem einzigen ASIN. Es ist das schmalste, ertragreichste Preisband des Marktes – und dort, wo die Energieeffizienz den Verkauf für einen erledigt. Das enge Band ~€600–650 erzeugt die größten Einzel-Umsatzträger überhaupt: hoher Stückpreis, klare Kaufbegründung (Energieeffizienzklasse, Stromkosten), planbare Nachfrage. Wer in diesem Markt ein Hero-Produkt setzen will, findet im Wärmepumpentrockner die attraktivste Kombination aus Preis, Marge und nachvollziehbarem Kaufargument – und die Energielabel-Kommunikation trägt das Listing fast von selbst.
Für Q4 planen, den Mai erwarten
Bosch machte allein im November €12,7 Mio.; der Mai ist der Tiefpunkt für die meisten Marken. Bestand und Share of Voice müssen bis Oktober stehen, und das Frühjahrstal gehört eingeplant, nicht bekämpft. Der entscheidende Fehler in einer Big-Ticket-Kategorie ist, das strukturelle Spätfrühjahrstal als Ausführungsschwäche misszuverstehen und dagegen Budget zu verbrennen. Q4 ist der Umsatzmotor – Black Friday plus Weihnachten – und die Vorbereitung darauf (Bestand, Reviews, organische Position) muss im Herbst abgeschlossen sein. Die Sommererholung (Juni/Juli) ist real, das Frühjahr ist es strukturell schwach.
Die Value-Verschiebung ernst nehmen
Bomann (+25 % Einheiten) und Midea (+27 % Einheiten, +12 % Umsatz) gewinnen Anteil, während Siemens auf der Stelle steht (+0 % Umsatz). Das Value- und Mid-Range-Segment nimmt das Wachstum – und dass die Premium-Schwestermarke des Marktführers nicht daran teilnimmt, ist das deutlichste Warnsignal der Daten. Wer eine Positionierung plant, sollte wissen, dass die Nachfrage-Dynamik derzeit im Value-/Mid-Bereich sitzt, nicht im oberen Premium. Der Preisdruck (−15 bis −44 % Preistrends) und einzelne schwache Bewertungen (3,8 ★ bei Midea-/AEG-Waschtrocknern) sind zugleich sichtbare Angriffspunkte für ein besser bewertetes, gut positioniertes Produkt in genau diesem wachsenden Segment.
Den 1P/3P-Kanalmix bewusst wählen
Der Markt teilt sich fast hälftig: 1P €471,1 Mio. (54 %) gegen 3P €393,9 Mio. (46 %). Die großen Marken verkaufen überwiegend direkt (1P) mit „Amazon“ in der Buy Box; die Marketplace-Seller (3P) dominieren die Premium-Nischen – etwa die €1.200–1.400-Bosch-Modelle über Reseller – und das gesamte Ersatzteilgeschäft. Die Kanal-Entscheidung ist strategisch: 1P bringt Reichweite und Buy-Box-Präsenz in den Kernkategorien, gibt aber Kontrolle über Content und Preis ab; 3P gibt volle Kontrolle und öffnet die Premium-Nischen und das margenreiche Ersatzteilgeschäft. Wer hier antritt, sollte den Kanal zur gewählten Position (Volumen-Kern vs. Premium-Nische vs. Ersatzteile) passend wählen – nicht dem Zufall überlassen.
Das eigene Sortiment gegen den Markt spiegeln
Die Handlungsgrundlage entsteht aus dem ehrlichen – und um die Ersatzteil-Ökonomie bereinigten – Abgleich: In welcher Position spielt das eigene Sortiment (Volumen, Premium, Effizienz)? Wie steht die Umsatz-Effizienz pro ASIN gegenüber Midea? Sitzt ein Hero im ertragreichen Wärmepumpentrockner-Band? Passt der 1P/3P-Kanalmix zur Position – und gibt es Bewertungs- oder Preis-Angriffspunkte gegenüber den Platzhirschen? Erst dieser Abgleich zeigt, ob man auf der wachsenden Value-/Mid-Seite oder im stagnierenden oberen Premium steht. Genau hier setzt eine belastbare Wettbewerbsanalyse an: Share of Category, Preisband-Position, Umsatz pro ASIN, 1P/3P-Kanalmix – und die Suchbegriffe, auf denen man fehlt.
Fazit: Ein gesunder Big-Ticket-Markt, in dem Value wandert und Daten täuschen
Der Großgeräte-Markt auf Amazon.de ist groß und wächst stetig auf beiden Metriken. Ein deutsches BSH-Duopol (Bosch, Siemens) hält fast ein Viertel, konzentriert an der Spitze und extrem fragmentiert darunter. Die entscheidenden Bewegungen: Die Value- und Mid-Marken (Bomann, Midea) nehmen das Wachstum, Siemens steht still, und eine versteckte Ersatzteil-Ökonomie (VIOKS, DL-pro, NIUXX, FILTERBASE) verzerrt jedes Einheiten-Ranking. Waschmaschinen sind das Umsatz-Rückgrat, die hochpreisigen Wärmepumpentrockner die absoluten Champions.
Die Botschaft für Händler und Marken: die Ersatzteil-Marken aus jedem Benchmark herausrechnen, auf Tiefe statt Breite setzen (Umsatz pro ASIN), den Wärmepumpentrockner-Hero im ertragreichen €600–650-Band bauen – und für Q4 planen, den Mai erwarten. Dazu die Value-Verschiebung ernst nehmen und den 1P/3P-Kanalmix zur Position passend wählen. Wer das eigene Sortiment ehrlich – und um die Ersatzteile bereinigt – gegen diese Struktur spiegelt, erkennt schnell, ob es auf der wachsenden Value-/Mid-Seite oder im stagnierenden Premium steht.