Ein reifer €29,8-Mio.-Markt bei null Wachstum – in dem jeder Euro, den eine Marke gewinnt, einer anderen weggenommen wird. Die Umverteilung ist die Geschichte. Premium verteidigt, aber die eigentliche Chance sitzt im Filter- und Anti-Kalk-Segment, wo eine klare funktionale USP zweistelliges Wachstum erzeugt. Was das für Händler und Marken bedeutet.
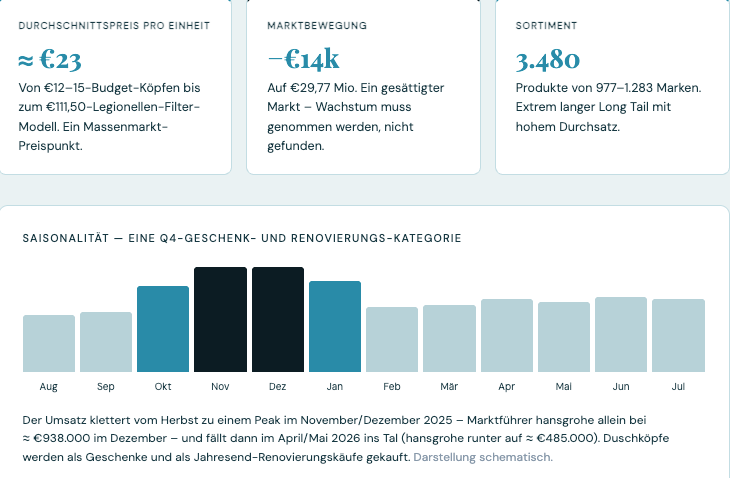
Der getrackte Handbrausen-Markt auf Amazon.de erzeugte €29,77 Mio. auf 1,296 Mio. Einheiten. Der Umsatz bewegte sich um −€14.359 – effektiv flach – gegen ein leichtes Einheiten-Plus von +6.057. Bei einem Durchschnitt von rund €23 pro Einheit ist das ein klar preissensibles Massenmarkt-Segment. Hier wächst nichts; der Anteil wechselt schlicht den Besitzer.
Null Wachstum auf Marktebene – also passiert die gesamte Bewegung zwischen den Marken
Ein gesättigter Markt: Der Umsatz ist flach, die Einheiten legen nur minimal zu. Bei einem Durchschnittspreis von ~€23 ist das ein preissensibles Massensegment. Wer hier wächst, muss den Anteil einem anderen abnehmen – Wachstum wird genommen, nicht gefunden.
hansgrohe nimmt fast ein Drittel – das 3,2-Fache des Umsatzes von Nummer zwei
Der Markt teilt sich sauber in zwei Lager. Die Premium-Marken machen den Umsatz; die Budget-Anbieter machen das Volumen. hansgrohe führt beim Umsatz, rutscht aber bei den Einheiten (−3 %), während Magichome beim Umsatz nur Vierter ist und Zweiter bei den verkauften Einheiten.[1]
| Marke | Umsatz | Anteil | Einh.-Rang | Positionierung |
|---|---|---|---|---|
| hansgrohe | €8,74 Mio. | 29,4 % | 1 | Premium, ~€30–80 |
| Cobbe | €2,76 Mio. | 9,3 % | 3 | Mid-Preis, Filterbrausen |
| GROHE | €2,29 Mio. | 7,7 % | 4 | Premium |
| Magichome | €2,01 Mio. | 6,8 % | 2 | Budget, ~€12–15 |
| Newentor | €1,08 Mio. | 3,6 % | 6 | Budget |
Markenvertrauen und EcoSmart-Wassersparen tragen einen €30–80-Preispunkt in einem Markt, dessen Durchschnitt bei €23 liegt. hansgrohe fährt zusätzlich bis zu 15 Varianten pro Listing, um mehrere Preis- und Design-Punkte von einer Detailseite abzudecken.
Bei €12–15 pro Kopf wandelt sich die Volumenführung in wenig Umsatz und weniger Marge – und es ist die Position, die dem nächsten billigen Neueinsteiger am stärksten ausgesetzt ist. Magichome −3 % Umsatz, Newentor −4 %.
In einem flachen Markt wuchs Cobbe +35 % – mit einer funktionalen USP
Cobbe ist der klare Aufsteiger unter den großen Marken: +35 % Umsatz und +28 % Einheiten, mit Filterbrausen für hartes und kalkreiches Wasser. Sein Bestseller ist das umsatzstärkste Einzelprodukt im gesamten Markt – vor dem Top-Seller von hansgrohe.
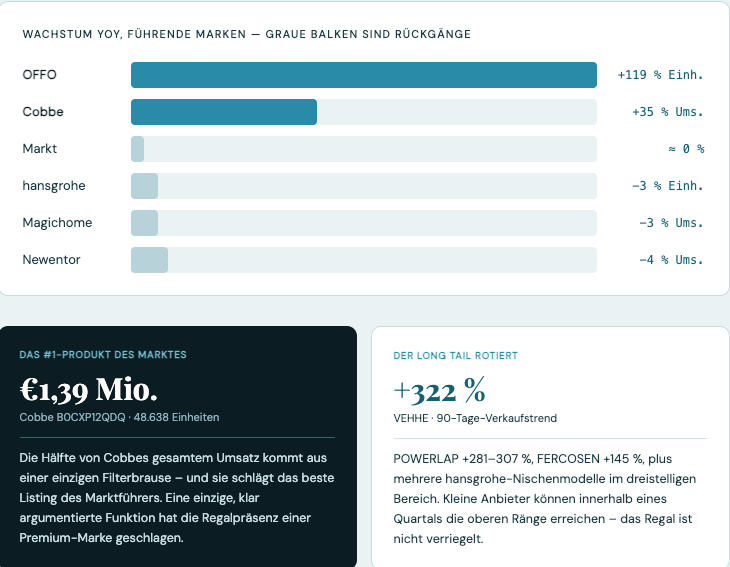
POWERLAP +281–307 %, FERCOSEN +145 %, plus mehrere hansgrohe-Nischenmodelle im dreistelligen Bereich. Kleine Anbieter können innerhalb eines Quartals die oberen Ränge erreichen – das Regal ist nicht verriegelt.
Filter, Wassersparen – und ein leise profitables Zubehörgeschäft
Bei marktweit gleichmäßig hohen Bewertungen (4,2–4,7 ★) ist Qualität kein Differenzierer. Die einzigen verbleibenden Unterscheidungsmerkmale sind, was der Kopf mit dem Wasser macht – und wem man zutraut, es zu tun.[1]
Von Cobbe über MEKO und POWERLAP bis sanquell, dessen Legionellen-Filter-Kopf bei €111,50 eine Premium-Nische bedient. Die klarste funktionale USP der Kategorie – und die einzige, die derzeit zweistelliges Wachstum erzeugt.
Vor allem hansgrohe und GROHE, und eine direkte Antwort auf das Kosten- und Energiebewusstsein rund um Wasser und Energie. Es ist das, was einen Premium-Preis in einem €23-Durchschnittsmarkt rechtfertigt.
Drei Hebel, die in den Daten sichtbar sind
Bohrfreie Halter von BLUMBACH und FERCOSEN, Ersatzfilter von MEKO. Sehr hohe Stückzahlen und ein margenreiches Add-on-Geschäft.
hansgrohe fährt bis zu 15 Varianten pro Listing und deckt mehrere Preis- und Design-Punkte von einer Detailseite mit gepoolten Reviews ab.
Die Bewertungen liegen marktweit hoch. Der Wettbewerb läuft über Preis, über Filter-/Sparfunktionen und über Markenvertrauen – nicht über bessere Verarbeitung.
Die Preisleiter
Magichome · Newentor · OFFO.
Cobbe · MEKO · POWERLAP · VEHHE.
hansgrohe · GROHE · sanquell (€111,50).
7 OMNIFOX Einschätzungen zum Handbrausen-Markt
Vier Plays, die zu diesem Markt passen – und wo man ansetzt.
Mit einer Funktion führen, nicht mit einem Preis
Filter und Anti-Kalk ist das eine Band, das noch wächst. Cobbes €1,39-Mio.-Hero-Listing schlug das beste Produkt des Marktführers mit einem einzigen Argument über Wasserqualität. In einem gesättigten Markt mit gleichmäßig hohen Bewertungen ist die funktionale USP der einzige Hebel, der echtes Wachstum erzeugt – nicht ein weiterer günstiger Standard-Kopf. Wer eine Handbrause plant, sollte eine konkrete, kommunizierbare Funktion (Kalkfilter, Legionellenschutz, Wassersparen) ins Zentrum von Titel, Bildern und Bullets stellen. Die Funktion ist das Verkaufsargument, das den Anteil bewegt.
Den reinen Budget-Kampf vermeiden
Magichome und Newentor verlieren beide Umsatz, während OFFO +119 % bei den Einheiten macht – das Budget-Segment wächst nicht, es wird umverteilt. €12–15 ist ein Laufband: hohes Volumen, niedrige Marge, keine Verteidigungsfähigkeit gegen den nächsten billigen Neueinsteiger. Wer sich rein über den Preis am unteren Ende positioniert, konkurriert um einen schrumpfenden, austauschbaren Anteil und ist dauerhaft angreifbar. Die Marge und die Verteidigbarkeit liegen im funktionalen Mid-Band, nicht im Preiskeller. Der Budget-Kampf ist die eine Position, die man in diesem Markt vermeiden sollte.
Das Zubehör- und Nachfüllgeschäft aufbauen
Bohrfreie Halter und Ersatzfilter bewegen hohe Volumina bei guter Marge – und ein einmal verkaufter Filterkopf erzeugt eine wiederkehrende Nachfüllbeziehung. Das ist ein leise profitables Geschäft, das die Hauptprodukte flankiert: Wer eine Filterbrause verkauft, verkauft danach wiederkehrend Ersatzfilter – ein planbarer, margenreicher Umsatzstrom. Bohrfreie Halter (BLUMBACH, FERCOSEN) sind ein zusätzliches, hochvolumiges Add-on. Eine durchdachte Range denkt das Zubehör von Anfang an mit: Es senkt die Abhängigkeit vom einmaligen Geräteverkauf und bindet den Kunden.
Das Jahr in Q4 laden
November und Dezember liegen nahe am Doppelten des Mai-Tals – ein fast 2×-Schwung, getrieben von Geschenk- und Jahresend-Renovierungskäufen. Bestand, Bewertungen und Share of Voice müssen bis Oktober bereitstehen. Wer erst im Herbst mit dem Aufbau von Reviews und organischer Position beginnt, verpasst das entscheidende Fenster. Die schwächeren Frühjahrs- und Sommermonate gehören dem Aufbau – damit man im Q4-Peak, wenn ein überproportionaler Teil des Jahresumsatzes fällt, ganz oben steht. In einem flachen Markt ist das Timing ein eigener Wettbewerbsfaktor.
Variantenbreite als Sichtbarkeits- und Preisleiter-Hebel
hansgrohe fährt bis zu 15 Varianten pro Listing und deckt so mehrere Preis- und Design-Punkte von einer einzigen Detailseite ab. Der Effekt: gepoolte Bewertungen, konzentrierte BSR-Power und eine Preisleiter innerhalb eines ASINs, die der Marktführer zur Verteidigung seiner Position nutzt. Statt getrennter Einzel-Listings für jede Farbe, Strahlart oder Ausführung gehören die Varianten unter einen sauberen Parent. Das erhöht die Regalpräsenz, bündelt die Reviews auf einer Seite und erlaubt es, verschiedene Preispunkte abzudecken, ohne die Bewertungshistorie zu zersplittern.
Über Markenvertrauen differenzieren, nicht über Qualität
Die Bewertungen liegen marktweit bei 4,2–4,7 ★ – Qualität ist also kein Differenzierer. Die einzigen verbleibenden Unterscheidungsmerkmale sind, was der Kopf mit dem Wasser macht (Funktion), und wem der Käufer zutraut, es zuverlässig zu tun (Vertrauen). Premium-Marken wie hansgrohe und GROHE tragen ihren Preisaufschlag über genau dieses Vertrauen plus die EcoSmart-Wasserspar-Story. Wer keinen etablierten Markennamen hat, baut Vertrauen über Review-Masse, klare Funktionsnachweise, sauberen Content und konsistente Bewertungen auf. In einem Markt, in dem alle „gut“ bewertet sind, ist Glaubwürdigkeit das eigentliche Schlachtfeld.
Das eigene Sortiment gegen den Markt spiegeln
Die Handlungsgrundlage entsteht aus dem ehrlichen Abgleich: In welchem Band spielt das eigene Sortiment – im schrumpfenden Budget-Preiskampf, im wachsenden Filter-/Anti-Kalk-Mid-Band oder im Premium-Segment? Gibt es Filter- und EcoSmart-Feature-Gaps gegenüber Cobbe und hansgrohe? Wie tief ist die eigene Variantenstruktur, und gibt es ein Zubehör-/Nachfüllgeschäft? In einem flachen Markt, in dem jeder Euro einem anderen abgenommen wird, entscheidet dieser Abgleich, wo realistisch Anteil zu holen ist. Genau hier setzt eine belastbare Wettbewerbsanalyse an: Share of Category, Preisband-Position, Filter- und EcoSmart-Gaps, Variantentiefe – und die Suchbegriffe, auf denen man fehlt.
Fazit: Ein gesättigter Markt, in dem nur die Funktion Anteil bewegt
Der Handbrausen-Markt auf Amazon.de ist reif und flach: null Umsatzwachstum, ein preissensibler Durchschnitt von ~€23, und jeder Euro, den eine Marke gewinnt, wird einer anderen abgenommen. Der Markt teilt sich in ein Premium-Lager (hansgrohe/GROHE, 37 % des Umsatzes, getragen von Vertrauen und EcoSmart) und ein Budget-Lager (Magichome, Newentor), das schrumpft und umverteilt wird. Das einzige echt wachsende Band sitzt dazwischen: Filter- und Anti-Kalk-Brausen, wo Cobbe mit einer einzigen funktionalen USP +35 % machte und das umsatzstärkste Einzelprodukt des Marktes stellt.
Die Botschaft für Händler und Marken: mit einer Funktion führen statt mit einem Preis, den reinen Budget-Kampf vermeiden, das margenreiche Zubehör- und Nachfüllgeschäft aufbauen – und das Jahr in Q4 laden. Bei gleichmäßig hohen Bewertungen sind die einzigen Differenzierer die Funktion und das Vertrauen. Wer das eigene Sortiment ehrlich gegen diese Struktur spiegelt, erkennt schnell, ob es im wachsenden Funktions-Band oder im schrumpfenden Preiskeller steht – und wo in diesem umverteilten Markt realistisch Anteil zu gewinnen ist.