Ein solides Mittelklasse-Segment, das zweistellig wächst – gegen eine flache Geburtenrate. Das ist bemerkenswert und deutet auf eine Sache hin: Der Kinderwagen-Kauf wandert weiter in den Online- und Amazon-Kanal. Die Kategorie ist an der Spitze hoch konzentriert und in der Mitte unter schwerem Preisdruck. Was das für Händler und Marken bedeutet.
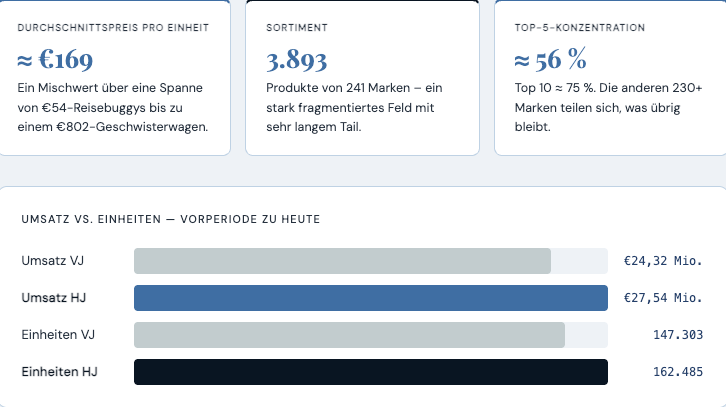
Der getrackte Kinderwagen- und Buggy-Markt auf Amazon.de setzte €27,54 Mio. auf 162.485 Einheiten um – ein Plus von +€3,22 Mio. und +15.182 Einheiten gegenüber der Vergleichsperiode, also rund +10 bis +13 %. Gegen ein stagnierendes Geburtenumfeld in Deutschland ist das ein deutliches Signal: Der Kauf verlagert sich in den Online-Kanal.
Wachstum ohne Geburtenboom – der Kanal verschiebt sich, nicht die Demografie
Ein Markt, der wächst, obwohl die Zielgruppe nicht größer wird, sagt etwas Über den Kanal aus, nicht über die Nachfrage: Der Kinderwagen-Kauf zieht ins Netz und zu Amazon. Niedrige Eintrittsbarrieren am unteren Ende, hohe Konzentration an der Spitze – die Form einer Kategorie, in der Anteil mit Bewertungen und Logistik gekauft wird, nicht mit einem neuen SKU.
hauck führt bei Umsatz und Volumen – mit Abstand
Mit 19,7 % Anteil und 49.383 Einheiten ist hauck der klare Volumenführer. Maxi-Cosi liegt beim Umsatz auf Platz zwei mit weniger als der Hälfte der Einheiten. Dahinter dünnt das Feld schnell aus – Bugaboo verdient €1,45 Mio. auf nur 2.637 Einheiten, ein reines Premium-Profil.[1]
| Marke | Anteil | Umsatz | Einheiten | ASINs |
|---|---|---|---|---|
| hauck | 19,7 % | €5,42 Mio. | 49.383 | 205 |
| Maxi-Cosi | 15,2 % | €4,20 Mio. | 20.580 | 72 |
| Kinderkraft | 8,1 % | €2,22 Mio. | 13.999 | 127 |
| Cybex | 7,0 % | €1,96 Mio. | 6.175 | 143 |
| Lionelo | 6,3 % | €1,76 Mio. | 9.466 | 227 |
| Bugaboo | 5,3 % | €1,45 Mio. | 2.637 | — |
| KESSER | 5,1 % | €1,41 Mio. | — | — |
| Momi · Joie · Deryan | ~1,5 % | ~€0,4 Mio. je | — | — |
Sortimentstiefe ≠ Anteil: Lionelo listet 227 ASINs für 6,3 % Anteil – Maxi-Cosi nur 72 für 15,2 %. Konzentrierte Hero-Ranges schlagen in dieser Kategorie breite Kataloge. Die Konzentration ist hoch: Top 5 ≈ 56 %, Top 10 ≈ 75 %. Über 230 kleinere Marken teilen sich das letzte Viertel – der Einstieg ist leicht, die Skalierung nicht.
€110, €204, €550 – drei Geschäftsmodelle in einer Kategorie
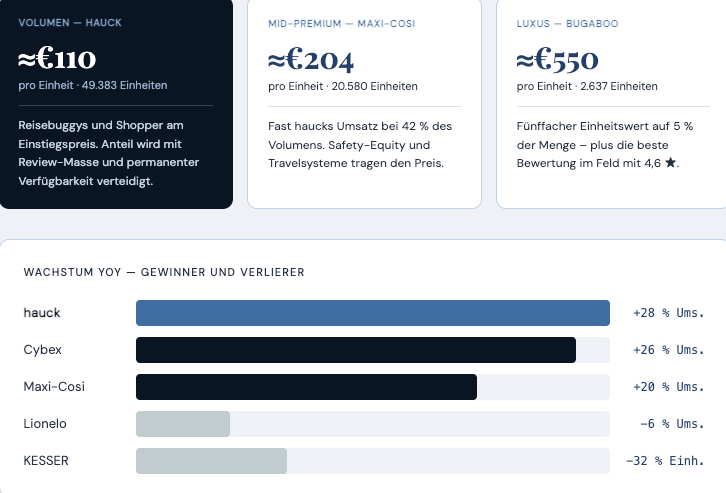
Der schärfste Kontrast in den Daten ist der Umsatz pro Einheit. hauck bewegt 49.383 Einheiten zu je ~€110. Maxi-Cosi erreicht fast denselben Umsatz mit weniger als der halben Menge zu ~€204. Bugaboo holt €1,45 Mio. aus 2.637 Einheiten – ~€550 pro Einheit, die ausgesprochene Luxusposition.
Drei Preis-Cluster – und ein Rabattkrieg in der Mitte
Die Spanne reicht von unter €55 bis über €800. Über fast alle Top-Produkte hinweg ist der 90-Tage-Preistrend negativ, häufig −20 % bis −50 % – anhaltendes Discounting statt Abverkauf, und es beißt am härtesten im mittleren Segment.
- hauck Reisebuggy Sport — €54–65
- hauck Shopper Neo II — €70–75
- Maxi-Cosi Lara2 — €146
- KESSER Loops — ≈€167
- Kinderkraft Grande — €130–190
- Lionelo Bianka — ≈€300
- Maxi-Cosi Travelsystem — €370
- Bugaboo — €479
- Baby Jogger City Mini GT2 Double — €802
Der Umsatz-Spitzenreiter & die Varianten-Logik: Der Maxi-Cosi Lara2 machte €1,27 Mio. – 8.167 Einheiten zu €145,99, verkauft über 6 Varianten. Fast jedes Top-Produkt sitzt in einer Variantenfamilie (Farben und Set-Konfigurationen); manche hauck-Buggys laufen bis zu 13 Varianten. Das Bündeln poolt Bewertungen auf eine Detailseite und vervielfacht die Regalpräsenz – ein Single-Variant-Listing gegen eine 13-Varianten-Familie startet mehrere tausend Reviews im Rückstand.
Zwei Burggräben: Review-Masse und Oversize-Logistik
Keiner der beiden hat mit dem Produkt selbst zu tun. Beide hängen daran, wie lange man schon im Regal steht – und was die Erfüllung pro Karton kostet.
Die Bewertungen laufen zwischen 3,8 und 4,6 ★. Premium-Marken führen bei der Qualitätswahrnehmung (Bugaboo und Baby Jogger je 4,6), während mehrere Budget-Kombisets zurückliegen – Kinderkraft ESME 3,8, Lionelo Bianka 3,9. Diese Lücke ist eine Chance: Das mittlere Segment ist über den Preis überfüllt, aber schwach bei der Zufriedenheit.
Fast jedes Produkt fällt in Standard oder Large Oversize
Das Fulfilment ist gemischt – Amazon Retail und FBA an der Spitze, aber ein signifikanter FBM-Anteil, besonders KESSER (WMK Trading) und Amor Baby. Bei sperrigen Gütern ist FBM oft der einzige Weg, die Stückökonomie intakt zu halten.
FBA-Gebühr pro Einheit: €14 bis €140+. Bei einem €54-Einstiegsbuggy ist das die ganze Marge. Einstiegspreis-Kinderwagen sind nur mit einer Fulfilment-Antwort tragfähig – unter rund €100 bestimmt die Versandentscheidung die Profitabilität stärker als der Beschaffungspreis.
7 OMNIFOX Einschätzungen zum Kinderwagen-Markt
Vier Plays, die zu diesem Markt passen – und wo man ansetzt.
Das mittlere Segment als Einstiegspunkt meiden
€120–280 ist das dichteste Band, steht unter −20 bis −50 % Preisdruck und ist genau dort, wo Lionelo und KESSER Volumen verlieren. Wer neu antritt, sollte ober- oder unterhalb dieses Bandes einsteigen – nicht mitten in den Rabattkrieg. Das mittlere Segment ist mit Kombi-Kinderwagen und 3-in-1-Sets überfüllt, und wer dort den Listenpreis hält, konkurriert gegen ein permanentes Deal-Badge. Die Chance liegt in der Premium-Nische (hohe Marge, weniger Wettbewerb) oder in einem klar differenzierten Einstiegsprodukt mit gelöster Logistik.
Variantenfamilien bewusst aufbauen
6 bis 13 Varianten pro Hero-Produkt sind an der Spitze der Standard. Gepoolte Bewertungen und vervielfachte Regalpräsenz sind die günstigste Sichtbarkeit, die es gibt. Der Umsatzführer Maxi-Cosi Lara2 läuft über 6 Varianten, manche hauck-Buggys bis zu 13. Wer stattdessen viele Einzellistings pflegt (wie Lionelo mit 227 ASINs für nur 6,3 % Anteil), zersplittert seine Reviews und seine Sichtbarkeit. Die Lehre der Daten ist eindeutig: konzentrierte Hero-Ranges schlagen breite Kataloge.
Das Fulfilment vor dem Preis modellieren
€14 bis €140+ pro Einheit an Oversize-FBA-Gebühren entscheiden die P&L. FBM ist hier eine legitime Strategie, kein Notnagel – KESSER und Amor Baby fahren es in großem Maßstab. Bei sperrigen, schweren Kinderwagen ist die Versandentscheidung der eigentliche Margenhebel, besonders unter €100. Wer den Verkaufspreis festlegt, bevor er die Oversize-Gebühren und das passende Fulfilment-Modell durchgerechnet hat, plant an der wirtschaftlichen Realität vorbei. Die Logistikfrage gehört an den Anfang der Kalkulation.
Die Zufriedenheit angreifen, nicht den Preis
Budget-Kombisets liegen bei 3,8–3,9 ★, während Premium bei 4,6 ★ sitzt. Ein mittelpreisiges Produkt, das tatsächlich 4,5 ★ erreicht, hat ein echtes Argument, das die Discounter nicht kopieren können. Das mittlere Segment ist über den Preis überfüllt, aber schwach bei der Qualitätswahrnehmung – genau diese Lücke ist die Einstiegschance. Statt in den Rabattkrieg einzusteigen, sollte man auf messbar bessere Zufriedenheit setzen: bessere Verarbeitung, klarere Aufbauanleitung, besserer Service. Zufriedenheit ist in dieser Kategorie ein verteidigbarer Vorsprung, der Preis nicht.
Die Premium-Nische ernst nehmen – Bugaboo zeigt, wie
Bugaboo holt €1,45 Mio. aus nur 2.637 Einheiten – fünffacher Einheitswert bei 5 % des Volumens, plus die beste Bewertung im Feld. Die Premium-Position bedeutet hohe Marge, weniger Wettbewerb und geringeren Preisdruck – das genaue Gegenteil des Rabattkriegs in der Mitte. Und die Joie-Kurve (von ≈€5.700 auf ≈€76.000 in einem Jahr aus niedriger Basis) beweist, dass Aufstieg in dieser Kategorie demonstrierbar möglich ist. Wer die Markenkraft und die Produktqualität hat, findet oben mehr profitablen Raum als im umkämpften Mittelfeld.
Den Kanal-Shift als Rückenwind begreifen
Der Markt wächst zweistellig gegen eine flache Geburtenrate – das gesamte Wachstum stammt aus der Verlagerung des Kaufs in den Online- und Amazon-Kanal. Das ist Rückenwind für jeden, der auf Amazon gut aufgestellt ist: Die Nachfrage wächst nicht, aber der Anteil, der über Amazon läuft, schon. Marken, die bisher stark auf den stationären Baby-Fachhandel gesetzt haben, sollten diese Verschiebung nicht verschlafen – wer jetzt Review-Masse und Sichtbarkeit aufbaut, sichert sich einen Anteil an einem Kanal, der auch bei stagnierender Gesamtnachfrage weiter zunimmt.
Das eigene Sortiment gegen den Markt spiegeln
Die Handlungsgrundlage entsteht aus dem ehrlichen Abgleich: In welchem Preis-Cluster liegt das eigene Sortiment? Wie tief ist die Variantenfamilie im Vergleich zu hauck oder Maxi-Cosi? Wie groß ist die Review-Lücke zum jeweiligen Kategorie-Führer – und trägt das Fulfilment-Modell die Stückökonomie bei der eigenen Oversize-Klasse? Erst dieser Abgleich zeigt, wo die eigene Position im Rabattkrieg gefangen ist und wo profitabler Raum liegt. Genau hier setzt eine belastbare Wettbewerbsanalyse an: Share of Category, Preisband-Position, Variation und Review-Gaps – und das Fulfilment-Modell, das die eigene Stückökonomie tatsächlich trägt.
Fazit: Anteil wird mit Reviews und Logistik gekauft, nicht mit einem neuen SKU
Der Kinderwagen-Markt auf Amazon.de wächst – nicht weil mehr Kinder geboren werden, sondern weil der Kauf in den Online-Kanal wandert. Die Kategorie ist an der Spitze konzentriert (Top 5 ≈ 56 %), in der Mitte unter schwerem Preisdruck (−20 bis −50 %) und durch zwei strukturelle Burggräben geschützt: Review-Masse und Oversize-Logistik.
Die Chance liegt nicht in der umkämpften Mitte, sondern in der Premium-Nische und im differenzierten Einstiegsprodukt – mit bewusst aufgebauten Variantenfamilien, gelöstem Fulfilment und einem Angriff auf die Zufriedenheit statt auf den Preis. Die Joie-Kurve zeigt, dass Aufstieg aus niedriger Basis möglich ist. Wer das eigene Sortiment ehrlich gegen diese Struktur spiegelt, erkennt schnell, ob die eigene Position im Rabattkrieg gefangen ist – oder ob es einen profitableren Weg nach oben gibt.